
BATAMKOTA.COM, BADUNG — Otoritas Jasa Keuangan (OJK) mencatat kredit perbankan tumbuh 13,65% secara tahunan atau year on year (yoy) hingga Agustus 2026 dibandingkan periode yang sama pada 2025. Di tengah pertumbuhan tersebut, rasio kredit bermasalah atau non-performing loan (NPL) tercatat mengalami kenaikan tipis.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan kinerja sektor perbankan masih terjaga dan berperan penting dalam mendorong perekonomian nasional di tengah dinamika ekonomi dan geopolitik global.
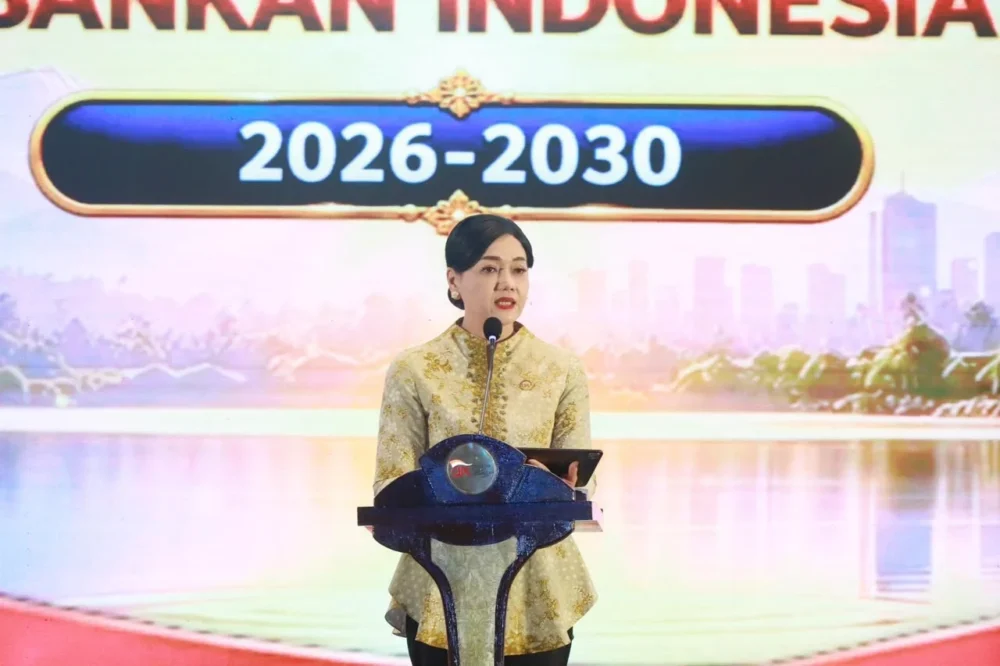
“Hingga Agustus, kredit perbankan tumbuh 13,65% (yoy), Dana Pihak Ketiga tumbuh 10,92% (yoy). Sementara rasio kecukupan modal atau CAR masih solid di 24,1%,” kata Friderica dalam peluncuran Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026-2030 di Bali, Jumat (2/10/2026).
Berdasarkan paparan OJK, kredit perbankan hingga Agustus 2026 telah mencapai Rp9.178 triliun. Sementara itu, total Dana Pihak Ketiga (DPK) tercatat sebesar Rp10.413 triliun.
Di tengah pertumbuhan kredit tersebut, NPL gross berada di level 2,11%, naik dibandingkan Desember 2025 yang tercatat sebesar 2,05%. Adapun NPL net per Agustus 2026 mencapai 0,84%, sedikit meningkat dari posisi Desember 2025 sebesar 0,79%.
Untuk memperkuat sektor perbankan menghadapi berbagai risiko dan tantangan, OJK juga telah meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026-2030.
Perumusan RP3I dilakukan sebagai langkah strategis untuk memperkuat fondasi sekaligus meningkatkan daya saing industri perbankan dalam menghadapi dinamika perekonomian ke depan.
Friderica menjelaskan, RP3I bertujuan mewujudkan industri perbankan yang semakin sehat, tangguh, inovatif, dan berdaya saing, serta mampu meningkatkan kontribusinya terhadap pertumbuhan ekonomi nasional.
Menurutnya, industri perbankan memasuki periode yang semakin dinamis. Perubahan lingkungan ekonomi global, perkembangan teknologi yang cepat, perubahan perilaku masyarakat, serta meningkatnya tuntutan terhadap keberlanjutan dan tata kelola menghadirkan tantangan sekaligus peluang bagi industri perbankan.
“Untuk itu kita harus membangun perbankan yang resilien dengan modal dan likuiditas dan manajemen risiko yang kuat. Kemudian juga harus inovatif, melalui pemanfaatan teknologi dan memberikan nilai tambah, produktif dalam menyalurkan pembiayaan bagi ekonomi produktif, dan juga inklusif, dengan terus memperhatikan pelindungan konsumen,” ujarnya.
SUMBER: BISNIS INDONESIA